
物流产融数字化:让物流中小微驶入信用快车道
最远的路不是配送半径,是运单到贷款的最后一公里。
据中国物流与采购联合会报告,物流运费账期15到90天,油费过路费司机工资则一天都不能欠。银行贷款审批动辄数日,等款下来车早该跑第N趟了。而民间借贷高昂的利息,足以吞噬物流行业本就微薄的利润。
368.2万亿元的社会物流总额,海量中小微物流企业活跃在产业链各个环节,每日流转着数以亿计的运单、轨迹与签收数据……这些数据本应是信用的最佳佐证,却难以被金融机构采纳。行业研究指出,物流企业的贷款融资需求被传统金融机构覆盖的不足10%。
货在跑,单在开,路在走,信用记录却几乎为零。
物流行业融资链条里的三个“结”
物流供应链金融存在三大死结,根源在于数据与信用之间缺少桥梁,转化通道被无情斩断。
死结一,大型物流核心企业:运力管不住,数据用不上。
上游运力高度依赖外部承运商(超八成运量),后者资金一断,运力就断,违约直接传导至终端客户;
供应链管理能力弱,缺少数字化管理工具,无法对上游运力进行信用分层、优质筛选,也无法预判风险;
数据价值未盘活,海量运单、结算、轨迹数据散落在各个系统,只用来对账,从未给上游增信,也从未反哺运力决策。
死结二,上游承运车队、小微物流企业:扛自己的成本,垫别人的账期。
融资难:主体信用弱,银行无法准入;
融资贵:够不着银行,靠高成本民间借贷,利息侵蚀利润;
融资慢:审批数日,跟不上当日就要垫资的物流节奏;
垫资压力大:运费账期两三个月,油费过路费工资一天都不能欠。
死结三,金融机构:资金充裕,风控无门。
看不清:运单真假、重复融资难以核验;
无抓手:缺少闭环数据、闭环资金、闭环场景;
成本高:中小微客户分散,尽调成本居高不下,批量风控缺乏标准;
产品不匹配:传统信贷逻辑与物流场景严重脱节。
核心企业的运力缺口、承运商的信用空白、金融机构的风控盲区,三个“结”拧成同一个死扣。
解“数”为“信”:四流合一打通信用地基
每一张运单、每一段GPS轨迹、每一次准时送达,本质上都是履约证据。问题在于它们散落在不同系统里,格式不一、标准各异、真实性难以自证。
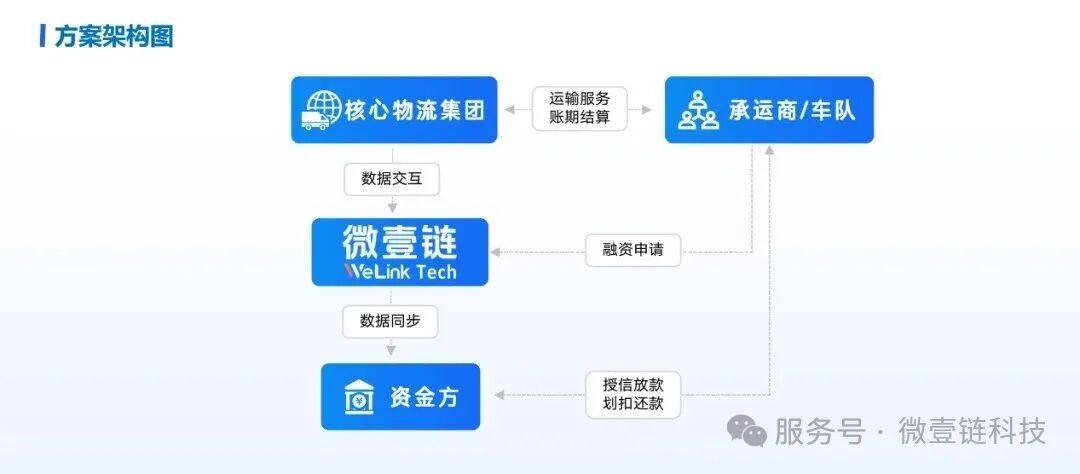
微壹链以“1+1+1+N”模式串通产业链:以一家核心物流集团为信任入口,依托真实运单、结算数据完成信用背书;以微壹链为技术枢纽,完成数据清洗、信用建模、风控决策、资金对接;以一家金融机构为资金供给方,提供低成本资金;以N家上游承运车队、小微物流企业为服务对象,获得全线上、无抵押、秒级授信的融资服务。
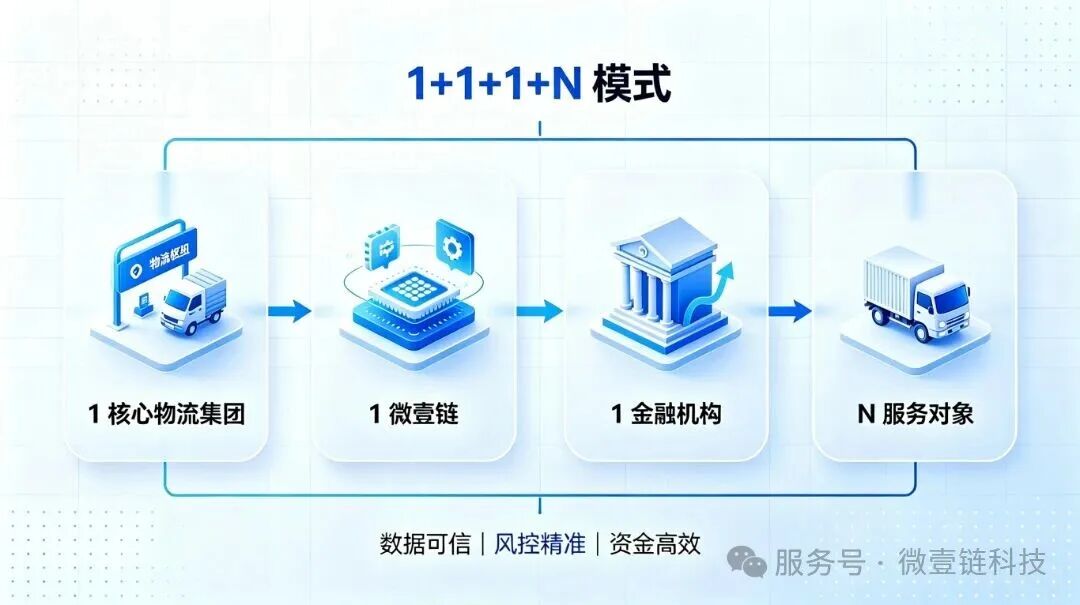
信用资产的起点,是数据确真与整合。物流的GPS轨迹、电子运单、签收单实时上链;信息流的订单、对账、履约数据自动同步;资金流的放款、还款、结算全线上闭环;商流的合同、发票、对账信息数字化存证……
四流同步打通,数据从“散装”变“整装”,从“不可信”变“可追溯”。承运商的历史运单、履约频次、运输路线从此有了清晰可查的数字化档案。
地基打好之后,下一步是让金融机构敢用、敢贷。微壹链构建了五段式风控闭环:从准入、授信、用信、贷后管理,覆盖业务全生命周期,每一段都有明确的数据指标和决策规则。
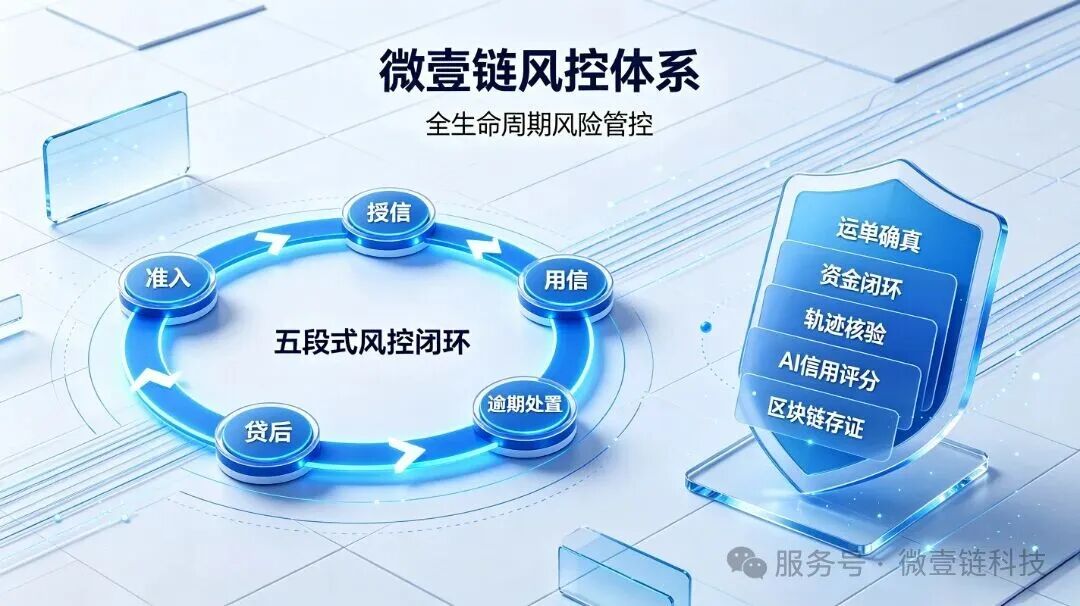
支撑这套风控框架的,是层层设防的五重核心保障:核心企业运单确真,确保源头可信;资金闭环专用账户,确保资金可控;GPS轨迹实时核验,确保场景可验;AI信用评分加区块链存证,确保数据不可篡改、全程可追溯。
五段式风控是管理流程,五重保障是技术底牌。两者叠加,从源头到贷后,从数据到决策,层层有验证,环环可追溯。
这套风控体系的本质,是从“主体信用”转向“数据信用”。传统金融看抵押物、看报表,微壹链看的是履约记录、运输频次、轨迹覆盖。一个车队的还款能力,不靠房产证明,靠的是准时送达的记录和真实的运行路线。这些数据的说服力,在物流场景里比任何担保都实在。
点“信”成金:产品精准匹配缺口
风险算清楚之后,最后一步是让资金精准触达。微壹链·物流链通产品分别对应承运商不同场景、不同阶段的资金需求:看账款、看运单,层层递进。
看账款→运费保理:基于应收账款融资,额度做到应收款的80%到90%,T+0放款,回款自动划扣。适合有稳定合作关系的承运商,把“应收账款”变成“现金”。
看运单→运单贷:基于有效运单提前垫付油费、过路费,额度在运单金额的40%到50%,物联网核验轨迹确保真实在跑。解决“车在路上了,钱还在审批中”的燃眉之急。
从“被占的钱”到“路上的钱”再到“未来的钱”,产品覆盖了承运商资金缺口的全周期。这是信用的兑现。
从数据变成信用,再到信用兑换为资金,不是一步到位的跳跃,而是一条清晰的递进链:先打通四流,数据有了;再算清风控,信用成了;最后精准投放,资金到了。 一环扣一环,缺一不可。
重构生态:多方共赢的产融新生态
当数据变成信用,信用驱动资金,资金反哺产业,整个链条就此重构。
核心物流企业:上游运力不再因资金问题频繁退出,履约率提升。更重要的是,沉睡的数据开始产生增值收益。核心物流企业从成本中心变成利润中心。
承运商:融资从动辄数日到T+0,成本从民间借贷的高昂利息降到正规金融利率。钱跟上车轮的速度,生意才能做得稳。
金融机构:拿到真实、闭环、低风险的物流资产入口。批量获客、批量风控成为现实,不再需要一笔笔尽调一家家小车队。
这不是零和博弈,是正和生态。
千千万万小微物流主体扛起国内大部分公路货运业务,却长期处在金融的“信用真空”里。微壹链要做的是让每一张运单、每一段轨迹、每一次准时送达,都积累成信用资产。
微壹链,搭建了一条可验证、可追溯、可规模化的信用通道,一端连接产业场景的真实数据,一端连接金融机构的资金供给,让数据变成信用,让信用创造价值。当数据信用成为行业标配,物流中小微的融资困境才能真正被结构性地解决。
让数据说话,让信用流动,让中国物流真正跑起来。


